
Emita a nota fiscal de venda de imóvel (NF-e ABI) no ERP EGS
A partir de 01/12/2026, vender imóvel com IBS e CBS exige a NF-e ABI. No ERP EGS você informa a venda, as partes e o imóvel; o sistema calcula o imposto, confere as regras da SEFAZ e envia a nota.
Até a SEFAZ liberar a produção, prevista para 16/11/2026, a demonstração usa o ambiente de testes.
Contagem regressiva da NF-e ABI
Quem vende imóvel e apura IBS e CBS no regime regular é o primeiro a emitir. O ERP EGS já tem a tela pronta.
O que muda em 01/12/2026
Faltam … dias para a NF-e ABI ser obrigatória na venda de imóvel por quem apura IBS e CBS no regime regular.
Fonte: Ato Conjunto RFB/CGIBS nº 4, de 30/07/2026, art. 1º, XVIII e § 1º.
Se a data mudar por ato oficial, atualizamos aqui, com a fonte.
Obrigatória em
01/12/2026
…
dias
Simples Nacional
a partir de 01/01/2027.
Para quem é esta página
É para
É para a incorporadora, a construtora, a loteadora e a empresa do Lucro Presumido ou Real que vende imóvel próprio. E para o contador que cuida dessas empresas.
Não é para
Não é para a imobiliária, a corretora e a administradora que só intermedeiam: comissão, administração e aluguel vão pela NFS-e nacional, que o ERP EGS também emite. Empresa do Simples Nacional e MEI: a obrigação começa em 01/01/2027, e a tela é a mesma.
Quem precisa emitir a NF-e ABI, e desde quando
A NF-e ABI é o documento fiscal da alienação de bens imóveis: venda em geral, arrematação em leilão, cessão de direitos e permuta. Quem emite é quem vende (o alienante). Comprador, cartório e banco não emitem.
- A partir de 01/12/2026
Lucro Presumido e Lucro Real
Quem apura IBS e CBS no regime regular: incorporadora, construtora, loteadora e empresa que vende imóvel próprio.
- A partir de 01/01/2027
Simples Nacional
A obrigação começa um mês depois, com a mesma tela e o mesmo cálculo no ERP EGS.
- Só nos casos do art. 251 da LC 214/2025
Pessoa física
Vendeu mais de 3 imóveis no ano anterior, ou mais de 1 imóvel que construiu nos 5 anos anteriores, ou alugou mais de 3 imóveis com receita acima de R$ 240 mil.
Permuta, partes e redutores: os três casos que mais travam a nota
Veja esses três casos na tela
Agende uma demonstração com o especialista fiscal e veja a emissão no ambiente de testes da SEFAZ.
Como começar a emitir NF-e ABI com a EGS
Reúna os dados do imóvel
CIB, matrícula e cartório, endereço e área. Os dados vão na própria nota: não precisa de cadastro prévio de imóveis.
Defina as partes e os percentuais
Tenha o instrumento e o valor da operação
Use o certificado digital A1 ou A3
Emita no ERP EGS
- 1
Reúna os dados do imóvel
CIB, matrícula e cartório, endereço e área. Os dados vão na própria nota: não precisa de cadastro prévio de imóveis.
- 2
Defina as partes e os percentuais
- 3
Tenha o instrumento e o valor da operação
- 4
Use o certificado digital A1 ou A3
- 5
Emita no ERP EGS
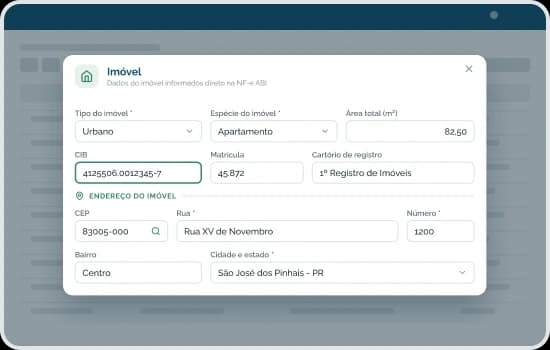
A nota pede todos os dados do imóvel: urbano ou rural, espécie, enquadramento, endereço, CIB, IPTU ou INCRA, área, cartório e matrícula. Tudo é informado na própria NF-e ABI, no ERP EGS, sem cadastro prévio de imóveis.
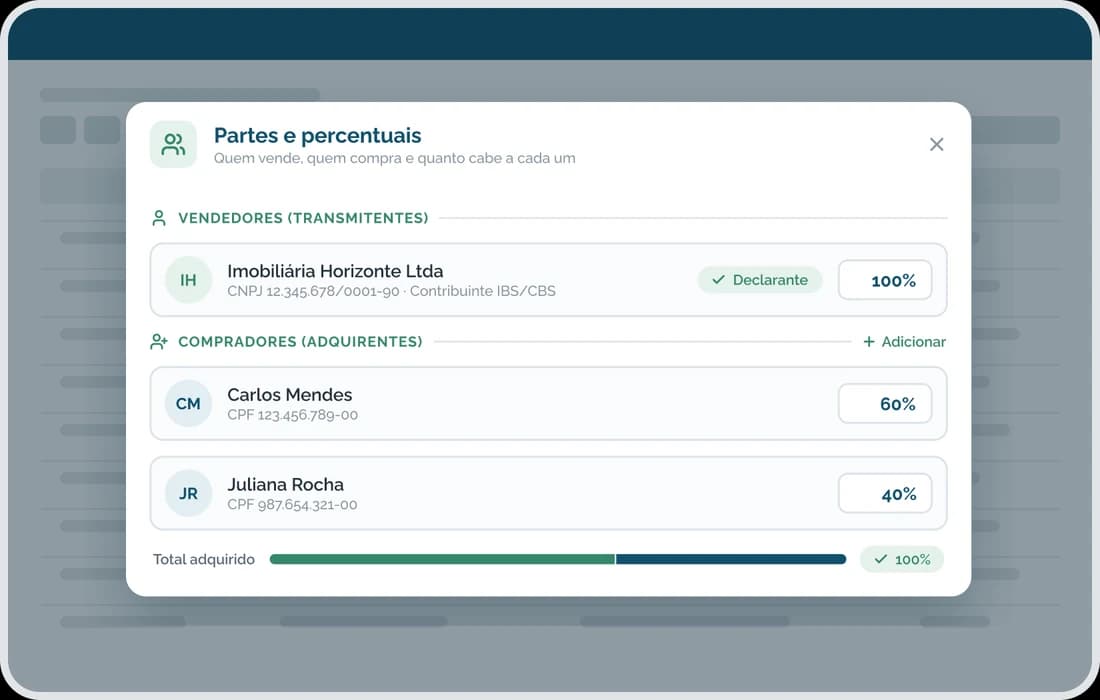
Vendedores (transmitentes), compradores (adquirentes) e corretores vêm do cadastro do ERP EGS, cada um com seu percentual. Um único declarante. O vendedor informa se é contribuinte, e a corretagem entra com valor por corretor.
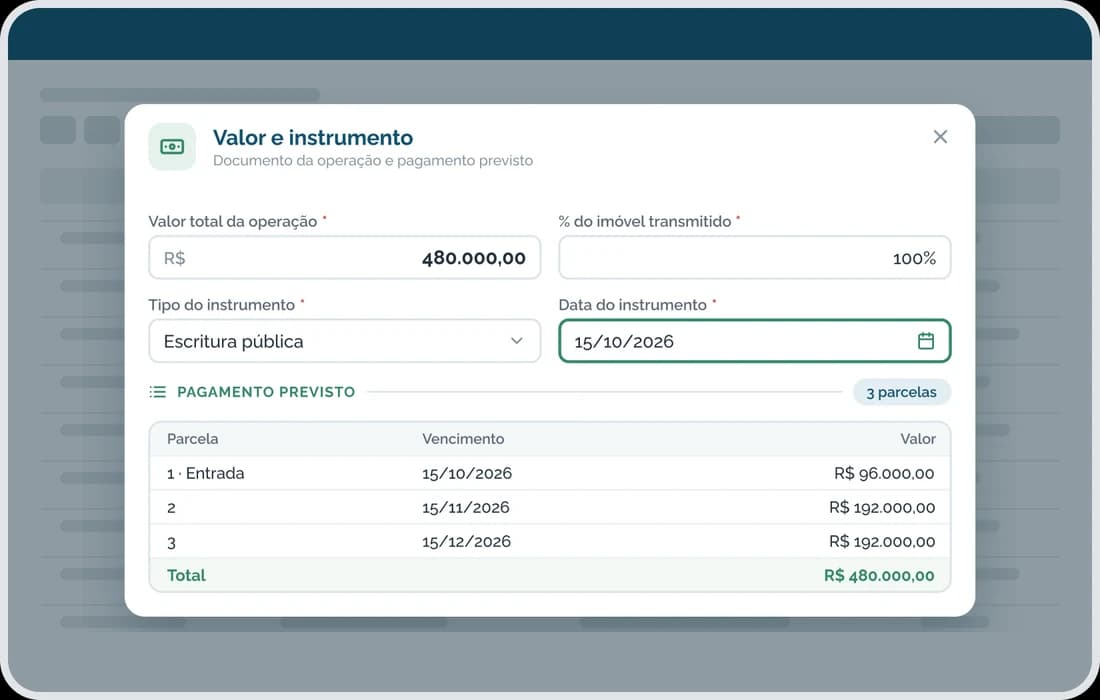
Informe o tipo e a data do instrumento (contrato, escritura ou outro), o valor da operação e o pagamento previsto, em até 99 linhas. Na venda por incorporação ou loteamento, a nota sai com as parcelas previstas.

A NF-e ABI é assinada com o certificado digital A1 ou A3 da empresa, o mesmo usado na NF-e do ERP EGS. Sem certificado, a SEFAZ não autoriza a nota.
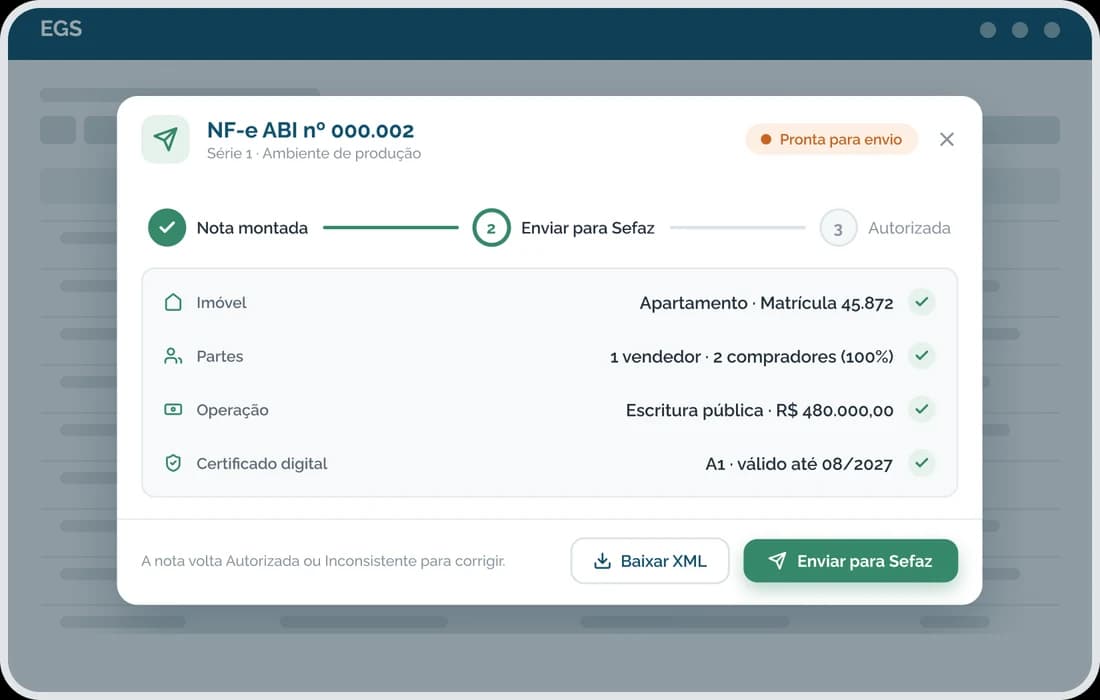
Em Fiscal › NF-e ABI, cadastre o parâmetro da filial (ambiente, série e numeração), monte a nota com operação, partes, imóvel, redutores e classificação, e clique em Enviar para Sefaz. A nota volta Autorizada, ou Inconsistente para corrigir e reenviar. Baixe o XML de uma ou de várias notas.
O que você ganha emitindo a NF-e ABI no ERP EGS
Os quatro tipos de operação na mesma tela
Venda em geral, arrematação em leilão, cessão de direitos e permuta, com natureza e detalhamento próprios.
IBS e CBS calculados na nota
Classificação tributária, redutor de ajuste, redutor social e estorno aplicados onde a norma permite; o cálculo sai atualizado por versão do sistema.
Conferência antes de enviar
As regras do manual da SEFAZ são verificadas antes da transmissão; nota rejeitada volta para correção, sem perder o que foi digitado.
Mesmo certificado e cadastro da NF-e
Envio para a SEFAZ, status do serviço e download do XML no ERP EGS, com o certificado A1 ou A3 e o cadastro de pessoas que a empresa já usa.
No ERP EGS já foram autorizadas mais de 5 milhões de NF-e. A NF-e ABI fica no módulo Fiscal, ao lado da NF-e e da NFS-e.
Veja a NF-e ABI com um especialista fiscal
Agende uma demonstração. O especialista mostra a emissão no ambiente de testes da SEFAZ: onde entram partes, imóvel, torna, redutores e classificação, e como o XML sai.
Até a SEFAZ liberar a produção, prevista para 16/11/2026, a demonstração usa o ambiente de testes.
Planos com soluções adequadas para o seu negócio
Escolha a que mais se adéqua à realidade da sua empresa e contrate agora mesmo.
Planos por Segmento
Conte pra gente o segmento do seu negócio e o regime tributário — a gente já te mostra os planos certos.
Perguntas sobre a nota fiscal de venda de imóvel
O que é a NF-e ABI e quando ela passa a valer?
A NF-e ABI (modelo 77) é a nota fiscal eletrônica da venda de imóvel com IBS e CBS. Quem vende e apura IBS e CBS no regime regular emite a partir de 01/12/2026; o Simples Nacional, a partir de 01/01/2027 (Ato Conjunto RFB/CGIBS nº 4/2026). No ERP EGS, a nota é emitida na tela NF-e ABI do módulo Fiscal, em produção desde 13/10/2026, e enviada à SEFAZ com o mesmo certificado da NF-e.
Comprador, cartório ou banco precisam emitir?
Não. Quem emite é quem vende (o alienante). A nota tem chave de acesso de 44 dígitos e QR Code de consulta no portal nacional, e não substitui a escritura nem o registro em cartório.
Pessoa física que vende um imóvel precisa emitir NF-e ABI?
Em regra, não. Vira contribuinte quem, no ano anterior, vendeu mais de 3 imóveis distintos, ou mais de 1 imóvel que construiu nos 5 anos anteriores, ou alugou mais de 3 imóveis com receita acima de R$ 240 mil (LC 214/2025, art. 251). O ERP EGS emite com CNPJ; emitente pessoa física: ainda não.
Como fica a permuta com torna na NF-e ABI?
Na troca de imóvel por imóvel não há IBS e CBS; só a torna é tributada (LC 214, art. 252, § 2º). No ERP EGS, a modalidade Permuta tem o campo da torna e aceita até 30 imóveis entregues na troca. O redutor de ajuste não se aplica nesse caso.
O corretor entra na NF-e ABI?
Sim. O corretor é uma das partes da NF-e ABI, com o valor da corretagem, e vem do cadastro do ERP EGS com o seu percentual. A nota fiscal da comissão dele continua sendo a NFS-e.
Como são as alíquotas e os redutores da NF-e ABI?
Em 2026 as alíquotas são de teste: 0,1% de IBS e 0,9% de CBS; quem cumpre a obrigação acessória fica dispensado do recolhimento neste ano (LC 214, art. 348, § 1º). A cobrança muda em 2027. O redutor social é de R$ 100 mil por imóvel residencial novo e R$ 30 mil por lote residencial; o redutor de ajuste vale a partir de 01/01/2027. No ERP EGS, o cálculo sai atualizado por versão do sistema, sem você mexer em tabela.
Dá para cancelar a NF-e ABI?
Ainda não. O manual da SEFAZ prevê o evento de cancelamento, mas o serviço de eventos não foi publicado, nem para testes. Quando a SEFAZ publicar, o cancelamento entra no ERP EGS. Até lá, a nota autorizada fica só leitura; a nota ainda não enviada pode ser excluída.
Existe DANFE da NF-e ABI para levar ao cartório?
Ainda não. A SEFAZ não publicou o modelo do DANFE-ABI (Anexo II do manual). O que você entrega hoje é o XML autorizado, com a chave de 44 dígitos e o QR Code de consulta.
A nota fiscal de venda de imóvel já está no ERP EGS. Veja antes de 01/12/2026.
Simples Nacional: 01/01/2027. Se a data mudar por ato oficial, atualizamos aqui, com a fonte.