CBS
Contribuição sobre Bens e Serviços
Substitui o PIS e a Cofins. É de competência da União e administrada pela Receita Federal. Passa a vigorar integralmente em 2027.

Suporte:
4007-2642Comercial:
0800 001 2642Desde janeiro de 2026, NF-e, NFC-e e CT-e exigem os novos campos de IBS, CBS e Imposto Seletivo. Neste ano a cobrança é apenas teste (alíquota de 1%), mas o preenchimento já é obrigatório, e a tolerância acaba em agosto de 2026. O ERP da EGS emite os documentos já com os novos grupos, o CST-IBS/CBS e o cClassTrib.

Com a EGS, a adaptação à Reforma Tributária acontece de forma automática e sem travar a operação.
O que muda?
Durante 2026 a apuração de CBS e IBS é apenas informativa, sem cobrança, desde que os campos sejam preenchidos. Encerrada a tolerância, documentos sem os grupos de IBS/CBS/IS passam a ser rejeitados e a obrigação acessória fica sujeita a penalidade. Sem campo válido, a operação trava.
As datas e regras de transição são revistas a cada Nota Técnica. Confirme o calendário vigente com seu contador e nos portais oficiais antes de decidir.
Alíquota-teste em 2026
1%
0,1% IBS
+ 0,9% CBS
Cobrança efetiva da CBS
começa em 2027, com a extinção de PIS e Cofins.
O que é a Reforma Tributária
A Reforma Tributária do Consumo simplifica a tributação sobre bens e serviços. Saem PIS, Cofins, ICMS e ISS; entram a CBS (federal) e o IBS (estadual e municipal). Durante a transição, os dois modelos (CBS e IBS) convivem, por isso o sistema precisa lidar com os dois ao mesmo tempo.
CBS
Substitui o PIS e a Cofins. É de competência da União e administrada pela Receita Federal. Passa a vigorar integralmente em 2027.
IBS
Substitui o ICMS (estadual) e o ISS (municipal). É gerido pelo Comitê Gestor do IBS e implantado gradualmente até 2033.
A parametrização correta é essencial para que os cálculos e os dados exigidos nos documentos fiscais sejam gerados automaticamente, reduzindo a necessidade de ajustes manuais e minimizando riscos de divergências.
CFOP; NCM; Classificação Tributária (cClassTrib); CST; Natureza de Operação; Origem da Mercadoria; UF de Origem e Destino; Regime Tributário; Demais regras aplicáveis à operação.
CFOP; NCM; Classificação Tributária (cClassTrib); CST; Natureza de Operação; Origem da Mercadoria; UF de Origem e Destino; Regime Tributário; Demais regras aplicáveis à operação.
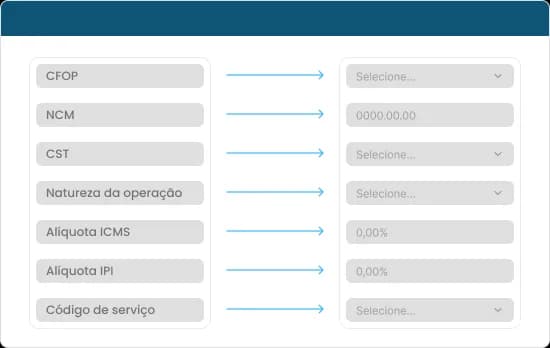
Antes de iniciar a configuração, recomenda-se revisar os principais cadastros e parâmetros utilizados nas operações da empresa.
Eventuais inconsistências poderão impactar a apuração dos tributos, as validações dos documentos fiscais e o correto envio das informações ao Fisco. Sempre que necessário, recomenda-se validar os enquadramentos tributários junto à contabilidade ou consultoria fiscal responsável antes da implantação das configurações.
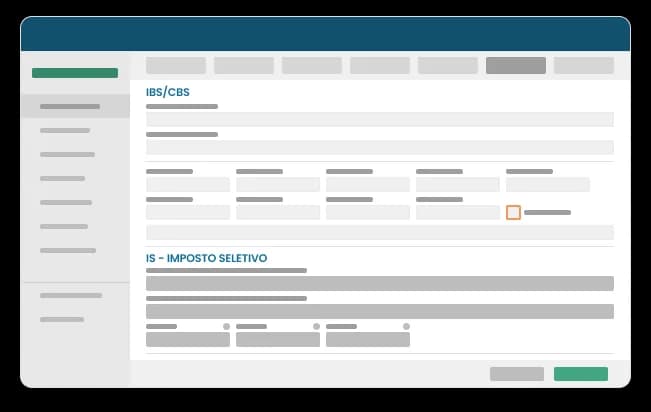
Acessar: Tributação NF-e → Reforma Tributária
Configurar: Tributação IBS + Tributação CBS + Tributação IS (quando aplicável)
+ Percentuais-teste 2026
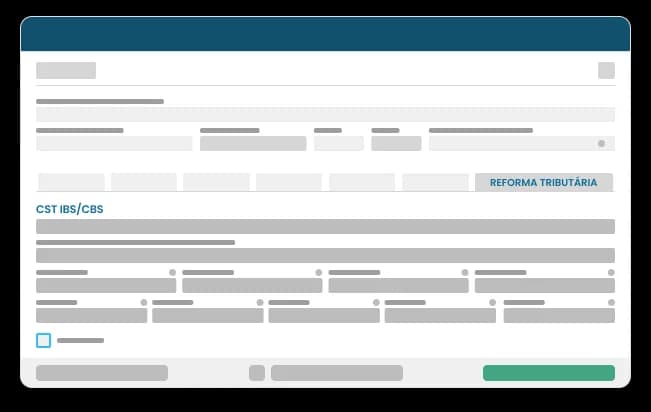
Para operações de transporte (CT-e / CT-e OS), acesse o módulo específico e configure a natureza da operação, situação tributária e os encargos relacionados ao IBS e CBS conforme a legislação vigente.
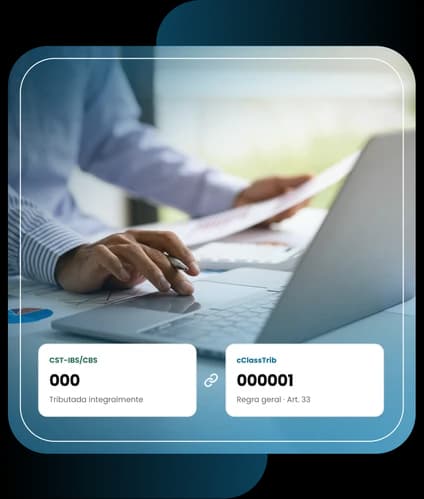
RELAÇÃO ENTRE CST E cCLASSTRIB
O CST não desapareceu, foi reformulado. Junto dele entra um código novo, o cClassTrib. Nos novos documentos, os dois são informados por item e precisam estar alinhados.
Combinações não alinhadas às tabelas do Informe Técnico 2025.002 são rejeitadas pela SEFAZ.
Quando começa — e o que já vale
A EC 132/2023 criou o modelo em dezembro de 2023; a LC 214/2025 o instituiu em janeiro de 2025. A implantação, porém, é escalonada.
Como será a apuração
O IBS e a CBS são não cumulativos: a empresa se credita amplamente do imposto pago nas aquisições e recolhe sobre o valor agregado. O fisco disponibiliza valores pré-calculados a partir dos documentos fiscais, cabendo ao contribuinte conferir e ajustar. Em 2026, essa apuração é informativa, sem efeito financeiro.
Quem está obrigado
Emissores de NF-e, NFC-e, CT-e e NFS-e precisam destacar CBS e IBS desde janeiro de 2026. O Simples Nacional continua existindo; a partir de 2027 a empresa optante poderá escolher a forma de recolher o IBS/CBS — decisão que afeta o crédito do comprador e deve ser simulada com o contador.
As dúvidas mais buscadas sobre a Reforma Tributária, respondidas de forma clara.
A Reforma Tributária muda a forma de cobrança dos impostos sobre consumo, criando CBS e IBS, com novas regras de cálculo, crédito e fiscalização.
A Reforma começa a ser implementada em 2026, com transição gradual até 2033. Durante esse período, empresas precisam operar com regras antigas e novas.
Não. O Simples Nacional continua, mas a partir de 2027 haverá impactos nas regras de crédito, afetando preços, margens e relação com clientes.
A NF-e ficará mais técnica, com novos campos no XML e exigência de correta configuração de CST IBS/CBS e cClassTrib para evitar rejeições. Na venda de imóvel entra um documento novo, a NF-e ABI (modelo 77), obrigatória a partir de 01/12/2026 para o regime regular e de 01/01/2027 para o Simples Nacional.
Sim. A Reforma exige sistemas atualizados para lidar com novos cálculos, regras fiscais e maior controle. ERP desatualizado aumenta riscos fiscais.
Nossa equipe orienta onde encontrar cada informação e onde
inseri-la no sistema. A interpretação e a decisão tributária seguem
com o contador responsável pela sua empresa.